El déficit fiscal aparece a diario en noticias, debates políticos y reportes económicos. Se menciona para criticar a un gobierno, para justificar recortes o para exigir más inversión. Pero ¿qué significa exactamente? ¿Es siempre algo malo? ¿Cómo se mide y qué relación tiene con la deuda?
Respuesta corta: el déficit fiscal ocurre cuando el gobierno gasta más de lo que recauda en un período, normalmente un año. Si ocurre lo contrario, hay superávit fiscal. En esta guía verás qué es, cómo se calcula, qué tipos existen, cuáles son sus causas y efectos, cuándo es sostenible y qué medidas se usan para reducirlo.
Tabla de contenido
1. ¿Qué es el déficit fiscal?
1.1 Definición
El déficit fiscal es la diferencia negativa entre los ingresos y los gastos del sector público durante un período determinado. Los ingresos incluyen impuestos (como el IGV o el impuesto a la renta), contribuciones sociales, ingresos por recursos naturales y otros ingresos no tributarios. Los gastos incluyen sueldos del sector público, salud, educación, pensiones, inversión en infraestructura, defensa y pago de intereses de la deuda.
Una analogía útil es la economía de un hogar: si una familia gana 3.000 soles al mes y gasta 3.400, le faltan 400. Para cubrirlos tendrá que pedir un préstamo o usar sus ahorros. Un gobierno funciona de forma parecida, aunque con diferencias importantes: puede emitir bonos, cobrar impuestos y su economía es mucho más grande y compleja.
1.2 Déficit fiscal y deuda pública: no son lo mismo
Es la confusión más común. La diferencia se entiende con la imagen de una bañera:
- El déficit es el flujo: cuánta agua entra de más en un año.
- La deuda pública es el stock: cuánta agua hay acumulada en la bañera.
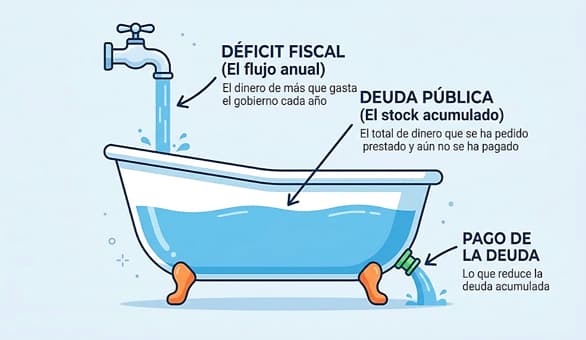
Cada año con déficit aumenta la deuda, y cada año con superávit la reduce. Pero la deuda también puede cambiar por otros factores, como la variación del tipo de cambio (si una parte está en moneda extranjera) o el crecimiento de la economía, que hace que la deuda pese menos en relación con el PIB.
2. ¿Cómo se calcula el déficit fiscal?
2.1 Fórmula básica
La fórmula básica es sencilla:
Déficit fiscal = Gastos totales − Ingresos totales
2.2 Cómo se expresa: porcentaje del PIB
Para comparar países o épocas distintas, el resultado se expresa como porcentaje del Producto Interno Bruto (PIB), que en el Perú se conoce como PBI:
Déficit (% del PIB) = (Gastos − Ingresos) / PIB × 100
2.3 Ejemplo numérico
Ejemplo numérico (país hipotético, en miles de millones):
- Fórmula: Déficit = Gastos − Ingresos
- Sustitución: Déficit = 195 − 180
- Resultado: Déficit = 15, que con un PIB de 1.000 equivale a 1,5 % del PIB.
2.4 ¿Qué se mide exactamente?
Hay un detalle que muchas veces se pasa por alto: ¿qué se mide exactamente? Según el país y el organismo, el déficit puede referirse al gobierno central, al gobierno general (que suma gobiernos regionales y locales) o al sector público no financiero. Las cifras pueden diferir, así que siempre conviene verificar a qué cobertura se refiere el dato antes de comparar.
3. Tipos de déficit fiscal
3.1 Los cuatro tipos principales
No todos los déficits cuentan la misma historia. Estos son los más importantes:
| Tipo | Qué mide | Para qué sirve |
| Déficit global (o total) | La diferencia entre ingresos y gastos totales, incluyendo el pago de intereses | Es la cifra principal que se reporta y la que generalmente fija una regla fiscal |
| Déficit primario | El déficit global sin contar los intereses de la deuda | Muestra si el gobierno, con sus decisiones actuales de ingreso y gasto, está generando desequilibrios, aparte de la carga de la deuda heredada |
| Déficit estructural | El déficit que persistiría con la economía en su nivel normal de actividad (producción potencial) | Separa los problemas permanentes de los temporales |
| Déficit cíclico | La parte del déficit causada por la fase del ciclo económico | Explica por qué el déficit crece en recesiones y se reduce en auges |
En algunos textos al déficit global se le llama «nominal». Conviene recordar que ninguno de estos déficits se ajusta por inflación en su versión básica, aunque algunos análisis sí lo hacen para obtener el llamado déficit operativo.
3.2 Cómo se calcula el déficit primario
Cómo se calcula el déficit primario (mismo país hipotético):
- Fórmula: Déficit primario = Déficit global − Intereses (equivale a: Ingresos − Gastos sin intereses)
- Sustitución: si los intereses son 20, entonces los gastos sin intereses son 195 − 20 = 175, y el balance primario es 180 − 175 = +5
- Resultado: superávit primario de 5 (0,5 % del PIB), aunque el déficit global siga siendo 1,5 %.
Este caso es muy común: el gobierno gasta menos de lo que recauda en sus programas, pero los intereses de la deuda pasada lo llevan a un déficit total.
3.3 Una aclaración sobre el déficit estructural
Una aclaración sobre el déficit estructural: no se puede observar directamente, se estima con modelos que calculan cuál sería la economía en pleno funcionamiento. Por eso, distintas instituciones pueden dar cifras diferentes para el mismo país.
4. Principales causas del déficit fiscal
El déficit casi nunca tiene una sola causa. Suele ser una combinación de decisiones políticas, ciclo económico y sucesos inesperados:
- Aumento del gasto público permanente: ampliar salarios, pensiones, subsidios o programas sociales sin una fuente de ingreso equivalente genera desequilibrio. El problema no es gastar en salud o educación, sino hacerlo sin financiamiento sostenible.
- Caída de los ingresos: por una desaceleración económica, por la baja del precio de las materias primas (muy relevante en países exportadores de minerales, como el Perú) o por rebajas y exoneraciones tributarias.
- Recesiones y crisis: la recaudación cae porque se produce y se consume menos, mientras sube el gasto en apoyo a hogares y empresas. Es el déficit cíclico en acción.
- Peso de la deuda y los intereses: cuando la deuda es alta o las tasas de interés suben, los intereses consumen una parte creciente del presupuesto.
- Eventos imprevistos: desastres naturales (como el fenómeno de El Niño), pandemias o conflictos obligan a gastar de forma urgente. El caso de pandemia del 19 fue extremo: muchísimos países registraron déficits récord en 2020.
- Baja recaudación estructural: evasión, informalidad y un sistema tributario complejo reducen los ingresos aun en épocas de crecimiento. En economías con alta informalidad este factor es especialmente relevante.
- Gasto ineficiente: obras paralizadas, sobrecostos y corrupción hacen que cada sol gastado rinda menos, y obligan a gastar más para lograr los mismos resultados.
5. ¿Cómo se financia un déficit fiscal?
La pregunta clave es: si el gobierno gasta más de lo que ingresa, ¿de dónde sale la diferencia? Existen varias fuentes:
- Deuda interna: emisión de bonos en la moneda local, comprados por bancos, fondos de pensiones y otros inversionistas locales.
- Deuda externa: préstamos de organismos multilaterales (como el Banco Mundial o el BID) o bonos colocados en los mercados internacionales.
- Uso de ahorros o fondos de estabilización: depósitos acumulados en años de superávit.
- Financiamiento del banco central (emisión monetaria): es la fuente más riesgosa por su efecto inflacionario. Por eso muchos países la prohíben o la limitan fuertemente; en el Perú, por ejemplo, la Constitución restringe de forma muy acotada que el Banco Central financie al Tesoro.
- Venta de activos (privatizaciones): genera ingresos puntuales, pero no se repite.
La forma de financiamiento importa tanto como el monto del déficit, porque define sus consecuencias.
6. Efectos del déficit fiscal
Los efectos dependen de cuánto dura el déficit, cómo se financia, en qué se gasta y en qué momento de la economía ocurre.
6.1 Efectos negativos posibles
- Aumento de la deuda pública: los déficits persistentes acumulan deuda, y con ella más pago de intereses, lo que reduce el espacio para gastar en otras áreas.
- Presión sobre las tasas de interés y desplazamiento de la inversión privada: si el gobierno pide prestado en grandes volúmenes, compite por el ahorro disponible. Esto puede encarecer el crédito y desalentar la inversión de las empresas (efecto conocido como crowding out o «efecto expulsión»). Este efecto es más fuerte cuando la economía está cerca del pleno empleo.
- Inflación: aparece sobre todo cuando el déficit se financia con emisión monetaria o cuando el gasto empuja la demanda por encima de lo que la economía puede producir. No todo déficit genera inflación: un déficit financiado con deuda en una economía con capacidad ociosa suele tener un efecto inflacionario mucho menor.
- Pérdida de confianza y mayores costos de financiamiento: si los inversionistas dudan de que el país pueda pagar, exigen mayores tasas (mayor «prima de riesgo»), y las agencias calificadoras pueden bajar la nota crediticia. En casos extremos el país pierde acceso a los mercados.
- Ajustes dolorosos a futuro: si el déficit se vuelve insostenible, el ajuste posterior (recortes o subida de impuestos) suele ser más abrupto y afecta más a los sectores vulnerables. También se traslada parte de la carga a las generaciones futuras.
- Menor capacidad de respuesta ante crisis: un país que ya tiene un déficit y una deuda altos tiene menos margen para reaccionar ante una recesión o un desastre.
6.2 Efectos positivos posibles
- Estabilización en recesiones: cuando la economía se contrae, un mayor gasto público o menores impuestos sostienen la demanda y el empleo. Este es el argumento clásico de la política fiscal contracíclica, asociada al pensamiento keynesiano.
- Inversión que se paga sola: un déficit que financia infraestructura, educación o salud de calidad puede elevar el crecimiento futuro y, con ello, la recaudación. La clave es que el retorno de ese gasto supere su costo de financiamiento.
6.3 Un debate abierto entre economistas
Es importante aclarar que los economistas discuten qué tan grandes son estos efectos. Por ejemplo, el tamaño del «multiplicador fiscal» (cuánto crece el PIB por cada unidad adicional de gasto público) varía según el momento del ciclo y las condiciones de cada país. Por eso conviene desconfiar de las posturas absolutas, tanto de quien dice que todo déficit es un desastre como de quien dice que el déficit nunca importa.
7. ¿Cuándo es sostenible un déficit fiscal?
7.1 Condición de sostenibilidad de la deuda
Un déficit puede mantenerse en el tiempo si la deuda no crece más rápido que la economía. De manera simplificada, la deuda como porcentaje del PIB se estabiliza cuando el balance primario cubre la diferencia entre la tasa de interés (r) y el crecimiento económico (g):
Balance primario necesario ≈ (r − g) / (1 + g) × deuda (% del PIB)
7.2 Ejemplo numérico
Ejemplo numérico:
- Fórmula: Superávit primario necesario = (r − g) / (1 + g) × d
- Sustitución: con r = 5 %, g = 3 % y d = 60 % del PIB, resulta (0,05 − 0,03) / 1,03 × 0,60
- Resultado: ≈ 1,2 % del PIB de superávit primario para mantener la deuda estable.
La lección es clara: si la economía crece más que la tasa de interés, la deuda se vuelve más fácil de sostener; si la tasa de interés es mayor que el crecimiento, se necesita un esfuerzo fiscal mayor.
7.3 Reglas fiscales
Por eso muchos países fijan reglas fiscales, que son límites numéricos al déficit o a la deuda. Un ejemplo muy conocido es la Unión Europea, cuyo marco histórico fija referencias de 3 % del PIB para el déficit y 60 % del PIB para la deuda. La reforma aprobada en 2024 mantuvo esos valores de referencia, aunque cambió la forma de supervisar a cada país.
8. Medidas para reducir el déficit fiscal
Las medidas pueden actuar sobre los ingresos, sobre los gastos o sobre el crecimiento. Ninguna es gratuita, y todas tienen ventajas y costos:
| Medida | Cómo ayuda | Riesgos o límites |
| Aumentar impuestos (subir tasas o crear nuevos) | Eleva los ingresos de forma directa | Puede frenar la inversión y el consumo si es excesivo; suele ser impopular |
| Ampliar la base tributaria y reducir exoneraciones | Aumenta la recaudación sin subir tasas | Enfrenta resistencia de los sectores beneficiados |
| Combatir la evasión y la informalidad | Mejora los ingresos de manera sostenible | Requiere inversión en fiscalización y reformas de largo plazo |
| Reducir o reorientar el gasto público | Disminuye el desequilibrio | Si se recortan inversión o servicios básicos, puede afectar el crecimiento y el bienestar |
| Mejorar la calidad del gasto | Logra los mismos resultados con menos recursos (menos sobrecostos, obras paralizadas y duplicidades) | Demanda capacidad de gestión y es un proceso lento |
| Impulsar el crecimiento económico | Más actividad significa más recaudación | Es el camino más sano, pero también el más lento e incierto |
| Vender activos (privatizaciones) | Genera ingresos inmediatos | Es un ingreso único, y no corrige un desequilibrio estructural |
| Adoptar reglas fiscales y consejos fiscales independientes | Dan disciplina y transparencia | Pierden eficacia si se modifican con frecuencia para evitar su cumplimiento |
Un punto importante: un recorte del gasto en plena recesión puede reducir tanto la actividad económica que la recaudación también cae, con lo que el déficit mejora menos de lo esperado. Por eso la oportunidad del ajuste (cuándo se hace) es casi tan importante como su tamaño.
9. Un caso real: el déficit fiscal del Perú
9.1 Evolución reciente
El Perú tiene un marco de reglas fiscales que fija límites al déficit anual y metas de mediano plazo. Según cifras del Banco Central de Reserva del Perú (BCRP) y del Ministerio de Economía y Finanzas (MEF), la evolución reciente fue la siguiente:
- 2023: el déficit fiscal fue de alrededor de 2,8 % del PIB (cifra preliminar del BCRP), por encima de la meta de 2,4 %, y la regla fiscal no se cumplió.
- 2024: el déficit subió a alrededor de 3,4 % del PIB, por encima del límite de 2,8 % fijado para ese año.
- 2025: según cifras preliminares del BCRP y del MEF, el déficit bajó a 2,2 % del PIB, cumpliendo la regla fiscal tras dos años consecutivos de incumplimiento. El MEF atribuyó parte de la mejora al aumento de los ingresos tributarios del gobierno central y a medidas de control del gasto.
- Metas de mediano plazo: el MEF ha indicado que busca que el déficit converja a 1 % del PIB y que la deuda pública se acerque a 30 % del PIB en los próximos años.
9.2 Comparación regional
En su comparación regional, el MEF, con base en información del BCRP, señaló que el Perú tuvo en 2025 uno de los déficits más bajos de América Latina, por debajo de Colombia (7,1 %), México (4,3 %) y del promedio regional (5 %).
Como la situación fiscal cambia cada año y las cifras preliminares pueden ajustarse, conviene consultar los datos más recientes en las páginas oficiales del MEF y del BCRP, y los informes del Consejo Fiscal.
10. Preguntas frecuentes sobre el déficit fiscal
10.1 ¿El déficit fiscal es lo mismo que la deuda pública? No. El déficit es el desequilibrio de un año; la deuda es la suma acumulada de lo que se ha pedido prestado y aún no se ha pagado.
10.2 ¿Siempre es malo tener déficit fiscal? No. Un déficit temporal en una recesión o para financiar inversión productiva puede ser beneficioso. El problema aparece cuando es persistente, alto y no está respaldado por crecimiento o por una estrategia clara para sostenerlo.
10.3 ¿Qué pasa cuando hay superávit fiscal? El gobierno recauda más de lo que gasta, lo que permite reducir deuda o acumular ahorros para épocas difíciles. Pero un superávit muy prolongado también puede significar que se está gastando menos de lo necesario.
10.4 ¿Qué es un déficit fiscal sostenible? Es aquel que no hace crecer la deuda más rápido que la economía, de modo que la relación deuda/PIB se mantiene estable o baja.
10.5 ¿Quién paga el déficit fiscal? A corto plazo, los inversionistas que prestan al gobierno. A largo plazo, los contribuyentes, ya sea mediante impuestos futuros, menor gasto público o, en el caso de la emisión monetaria, mediante la inflación.
11. Conclusión
El déficit fiscal es una herramienta con dos caras. Bien usado, permite amortiguar crisis y financiar inversiones que impulsan el crecimiento. Mal gestionado, conduce a más deuda, mayores costos de financiamiento, pérdida de confianza y ajustes dolorosos.
Para evaluarlo con criterio, no basta mirar una sola cifra. Hay que preguntarse cuánto es (en % del PIB), por qué ocurre (cíclico o estructural), cómo se financia, en qué se gasta y si la deuda es sostenible. Con esas preguntas, el debate sobre el déficit fiscal deja de ser una discusión de «bueno o malo» y se convierte en una evaluación informada de la salud de las finanzas públicas.
12. Referencias
Blanchard, O. (2019). Public debt and low interest rates. American Economic Review, 109(4), 1197-1229. https://doi.org/10.1257/aer.109.4.1197
Consejo de la Unión Europea. (s. f.). What is the EU’s economic governance framework? https://www.consilium.europa.eu/en/policies/economic-governance-framework
Diario Oficial El Peruano. (2026, 22 de enero). Gobierno reduce déficit fiscal a 2,2% del PBI en 2025 tras medidas de ajuste y gasto responsable. https://elperuano.pe/noticia/287714-gobierno-reduce-deficit-fiscal-a-22-del-pbi-en-2025-tras-medidas-de-ajuste-y-gasto-responsable
El Comercio. (s. f.). Perú no llegó a cumplir con la meta del déficit fiscal en el 2023. https://elcomercio.pe/economia/peru-no-llego-a-cumplir-con-la-meta-del-deficit-fiscal-en-el-2023-noticia
Fondo Monetario Internacional. (2014). Government finance statistics manual 2014. FMI.
Forbes Perú Staff. (2026, 23 de enero). Perú cerró 2025 con un déficit fiscal del 2,2%, uno de los más bajos de Latinoamérica. Forbes Perú. https://forbes.pe/economia-y-finanzas/2026-01-23/peru-cerro-2025-con-un-deficit-fiscal-del-22-uno-de-los-mas-bajos-de-latinoamerica/
LP Derecho. (s. f.). Artículo 84 de la Constitución: Banco Central de Reserva del Perú. https://lpderecho.pe/articulo-84-de-la-constitucion-banco-central-de-reserva-del-peru/
Ministerio de Economía y Finanzas. (s. f.). Dirección de Política Fiscal [Informe de transparencia de gestión 2023]. https://mef.gob.pe/contenidos/transparencia/transp_gestion/2023/Direccion_Politica_Fiscal.pdf
Nota: las cifras fiscales del Perú de 2023 y 2025 son preliminares según el BCRP y el MEF, y pueden ser revisadas. Consulta los datos más recientes en las páginas oficiales de ambas instituciones.